
Damodaran 解析 AI 資本支出如何拉高帳面獲利、壓低股東實際回報
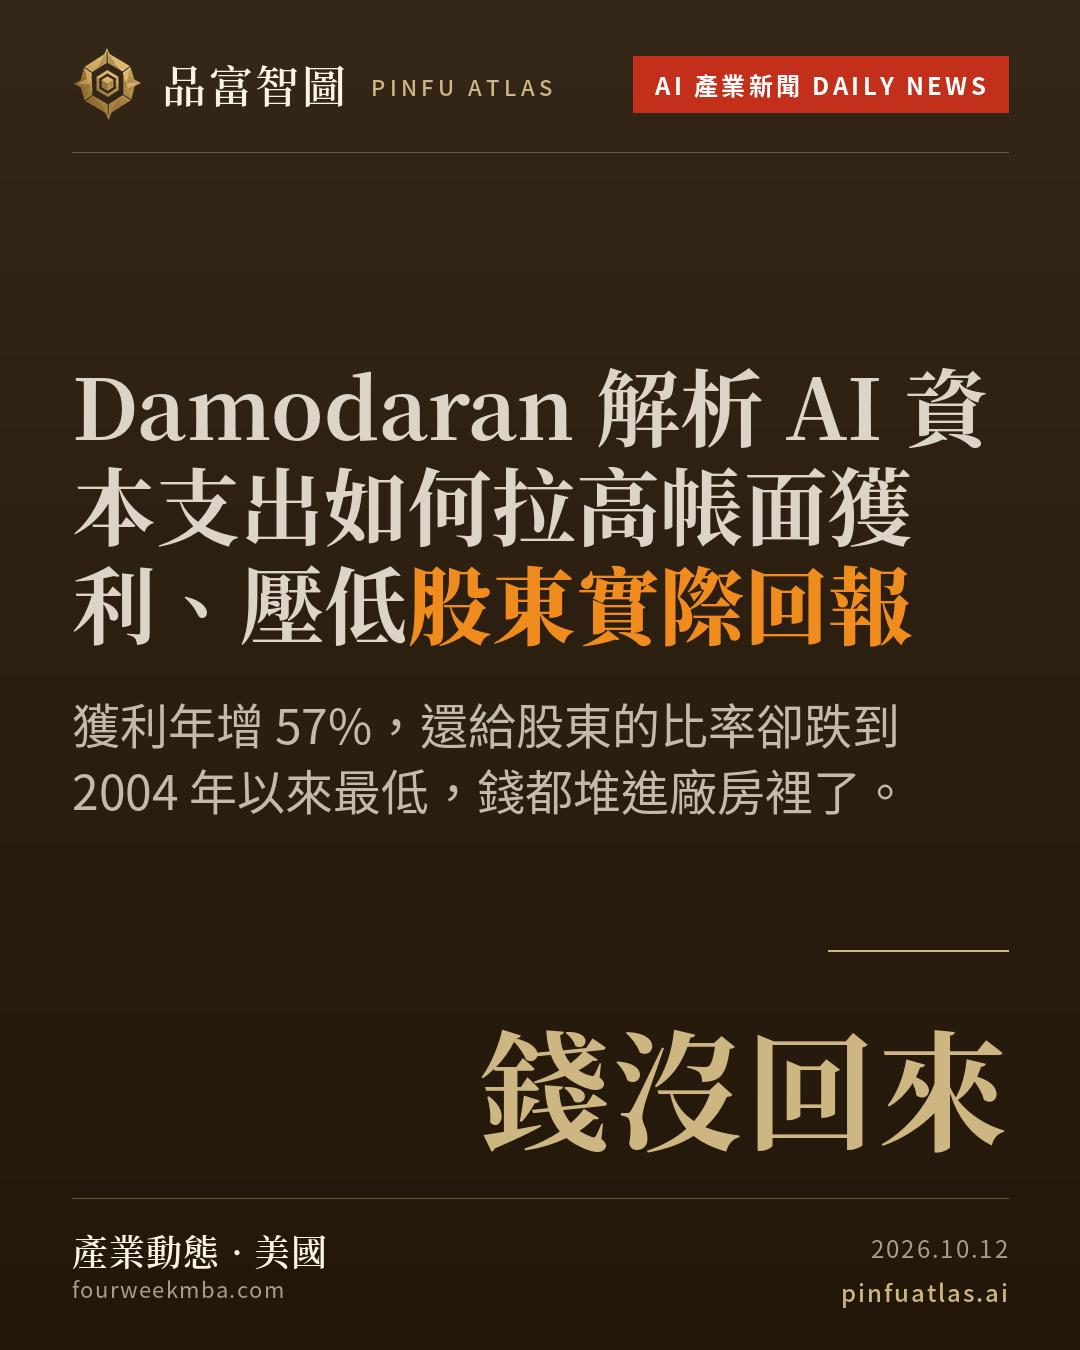
紐約大學金融教授 Damodaran 於 10 月 8 日發文,整理美國上市公司數據:2026 年 Q2 合計淨利年增 57%(5,760 億→9,040 億美元),Q1 增 35%;Q2 資本支出年增近 36%(+1,334 億美元);帳面股東權益增 1.8 兆、負債增 1.9 兆;股利僅增 5%、回購增 9%;S&P 500 企業過去十二個月股東回報比率降至 63%,為 2004 年以來最低。
獲利衝高、現金卻留在廠房裡——63% 的股東回報率說明 AI 資本支出正在重新分配錢的去向,而非創造新財富。對持有科技股的投資人來說,Damodaran 那句「等帳面打呆再賣就太晚了」是最值得刻下來的一句話;對供應鏈廠商而言,Nvidia 模式才是這波循環真正的受益結構。
每天精選 6 則要聞、一則產業名人訪談,五分鐘跟上。
獲利數字漲得好看,但錢並沒有真的流回股東口袋——這是紐約大學金融教授 Damodaran 在 10 月 8 日部落格文章裡替整個美國上市公司算出來的結論。
數字是這樣的:2026 年第二季,美國上市公司合計淨利從去年同期的 5,760 億美元跳到 9,040 億美元,年增 57%;第一季也有 35% 的增幅。資本支出同期增加 1,334 億美元,年增近 36%。帳面股東權益一年內增加 1.8 兆美元,帳面負債則增加 1.9 兆美元,其中科技業的總負債年增了近 18.8%。然而同一段時間,股利只增加了約 5%,股票回購約增 9%——兩個數字都遠遠追不上獲利成長的速度。更關鍵的一個指標:S&P 500 企業在過去十二個月只把 63% 的獲利還給股東,這是 2004 年以來的最低點;對比過去二十年,這個比率大多維持在 80% 以上。
Damodaran 把這個現象拆成兩個角色來理解。花錢蓋 AI 基礎設施的是「建設方」,他點名 Meta、Alphabet、Amazon、微軟這四大超大規模雲端商:這些錢壓低他們自己的自由現金流,折舊攤提也拉高了成本——但他同時指出,許多建設方選擇拉長資產攤提年限,使得當期損益受到的衝擊比實際小。另一頭,同樣的支出對「供應方」直接變成營收和獲利進帳:晶片廠、網路設備商、電力基礎設施與資料中心開發商。他明確點名 Nvidia 是這波 AI 資本支出熱潮目前最大的獲利受益者。Amazon 和 Nvidia 都同時橫跨兩個角色,是他特別標注的灰色地帶。
最後一塊是估值背景。十年期美債殖利率在 2026 年 9 月從 4.75% 升到 5.29%,這個單月幅度在 1962 年以來的 770 個月份裡排進前 10%。但市場在同一個月還是增加了 2.5 兆美元市值,其中 1.5 兆來自科技股。Damodaran 計算出 10 月初的隱含股票風險溢價為 3.70%,預期股票報酬率 8.99%——這是今年以來風險溢價首次跌破 4%。
他也沒有迴避最壞的情境:一旦 AI 投資回報不如預期,帳面上那些龐大的資本支出資產會被打呆,舉了大量債的公司可能面臨違約。他的判斷是「市場會先行,會計師才會跟著動」,換句話說,等到帳面上正式打呆再決定賣出,已經太晚了。他也揭露自己的部位:持有 Mag Seven 裡的五檔,唯獨不持有特斯拉和 Nvidia,且近一兩年新增資金主要流向現金部位。
這份分析有一個需要記住的邊界:數據只涵蓋美國上市公司,OpenAI、Anthropic 等私有公司不在內;部分 AI 資本支出藏在合資企業與表外載體裡,所以 Damodaran 的數字是整體效應的下限,不是全貌。企業主真正需要盯的問題不是帳面獲利,而是那 1.9 兆美元新增負債最終能不能換到超過資金成本的 AI 回報——這一點,目前沒有人能給出確定答案。
看完今天的,讓明天的自己送上門
每天精選 6 則要聞、一則產業名人訪談,五分鐘跟上。
已出刊 141 期 ・ 隨時可退訂
