甲骨文第一季雲端營收年增62%,但1,250億美元債務讓股價今年跌逾兩成
甲骨文2026財年Q1總營收193.5億美元,年增30%,超出市場預估;雲端基礎設施營收年增121%,整體雲端業務增62%至116億美元;當季新簽AI雲端合約超300億美元、交付逾30萬顆GPU、新增850 MW資料中心容量;自由現金流為負54億美元,去年同期為負3.62億美元;目前債務總額達1,250億美元。
算力需求已真實變現,但甲骨文以每季負54億自由現金流的速度在燒——成長再強,這筆債撐不撐得到AI商業化規模化的那天,才是真正的關鍵問題。
每天精選 6 則要聞、一則產業名人訪談,五分鐘跟上。
甲骨文繳出一張漂亮的季報,但市場沒有照單全收。
2026財年第一季,甲骨文總營收達193.5億美元,年增30%,超出市場估計的191.4億美元;淨利年增60%,達47億美元。最關鍵的數字是雲端基礎設施營收,年增121%,帶動整體雲端業務成長62%至116億美元,雲端應用則相對溫和、僅增10%。換句話說,拉動這波成長的,是伺服器與算力,不是軟體訂閱。當季交付超過300,000顆GPU給AI雲端客戶,新增資料中心容量850 MW,並簽下超過300億美元的AI雲端合約——光這一個季度的合約數字,就已相當可觀。
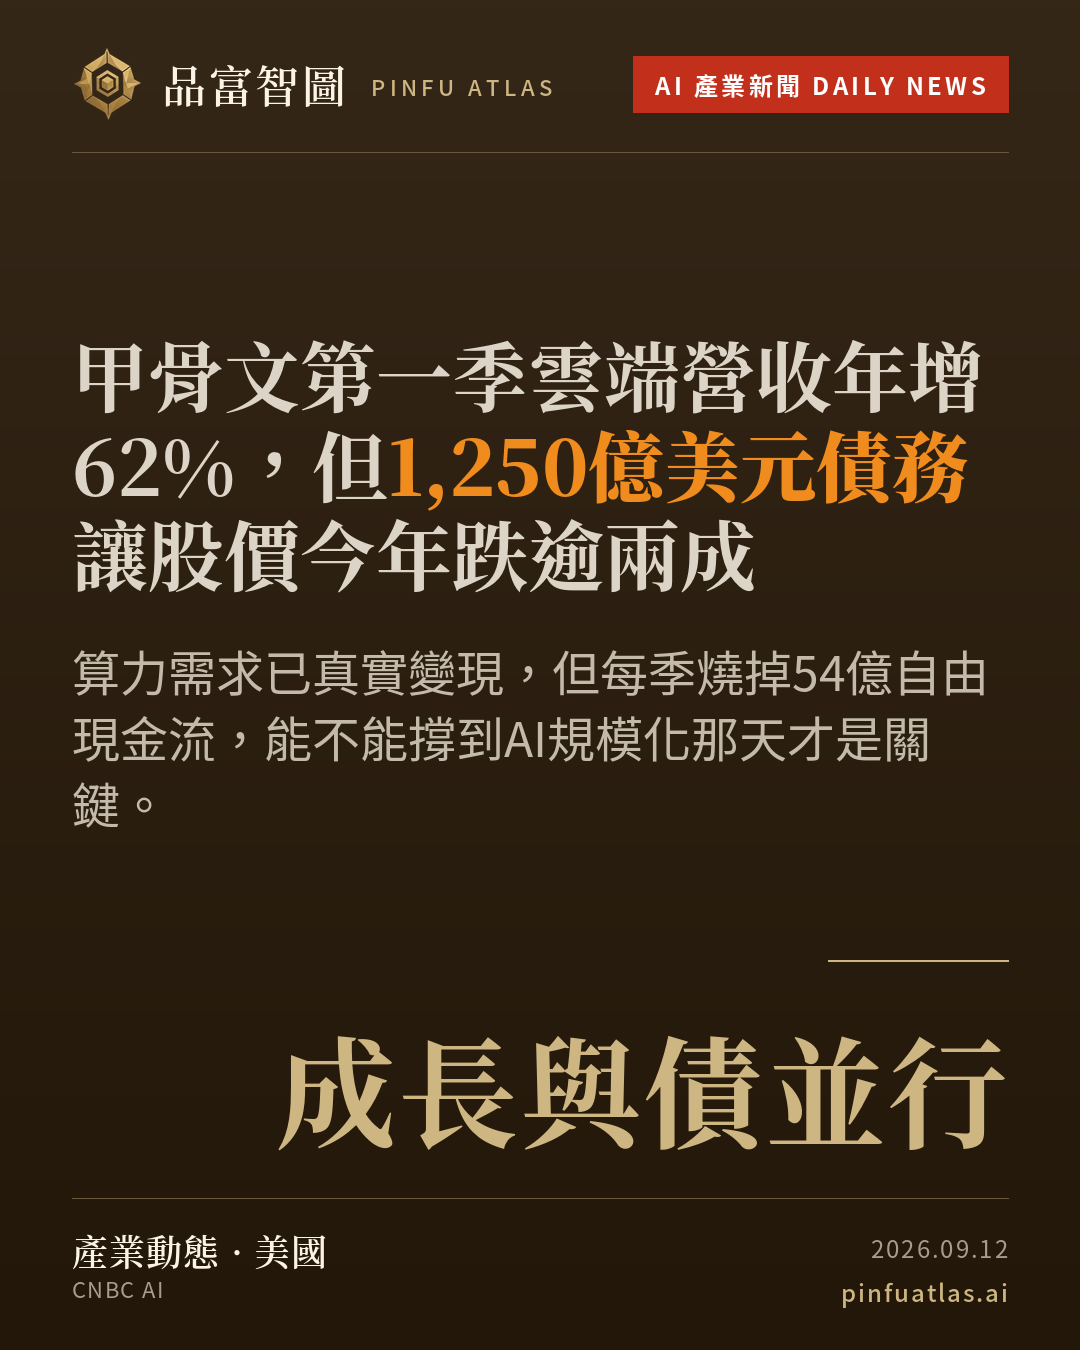
但這份成績單有個沉重的代價:甲骨文目前背負1,250億美元的債務,全用來砸資料中心擴建。季度自由現金流是負54億美元,去年同期僅負3.62億美元,一年之內惡化幅度接近15倍。公司股價今年累計仍下跌約20%,正是市場在替這筆債務定價——成長是真的,但燒錢的速度也是真的。
Citi分析師重申買進評級,稱甲骨文「幾乎勾選了每一個選項」,並認為這份超預期表現替即將到來的投資者日提供了正面架勢,暗示屆時可能出現上調預期的空間。甲骨文自己給出的第二季指引是營收年增30%至34%,雲端業務增64%至70%;2027財年全年目標是至少900億美元總營收。
對AI基礎設施產業來說,甲骨文的這份季報有幾個值得企業主看清楚的訊號。第一,AI算力需求確實轉化成了真金白銀的收入,不只是合約承諾——輝達、Meta、OpenAI、AMD、SpaceX AI部門都是甲骨文的雲端客戶,這份客戶名單本身就說明問題。第二,「雲端應用僅增10%」這個數字很說明結構:目前的爆發是基礎設施層,應用層的貨幣化還沒跟上。第三,也是最關鍵的一點:在AI基礎設施這個賽道上,玩家不是要選擇要不要砸錢,而是在問砸多少算夠、欠多少算可以撐住。甲骨文負債1,250億美元、自由現金流大幅惡化,但客戶名單和合約規模撐住了市場對其償債能力的基本信任。這個邏輯能否持續,要看AI需求的成長速度能不能跑贏利率負擔——而這個問題,目前沒有確定答案。
看完今天的,讓明天的自己送上門
每天精選 6 則要聞、一則產業名人訪談,五分鐘跟上。
已出刊 106 期 ・ 隨時可退訂