
台積電第三季淨利大增69%,股價仍被AI債務疑慮拖累
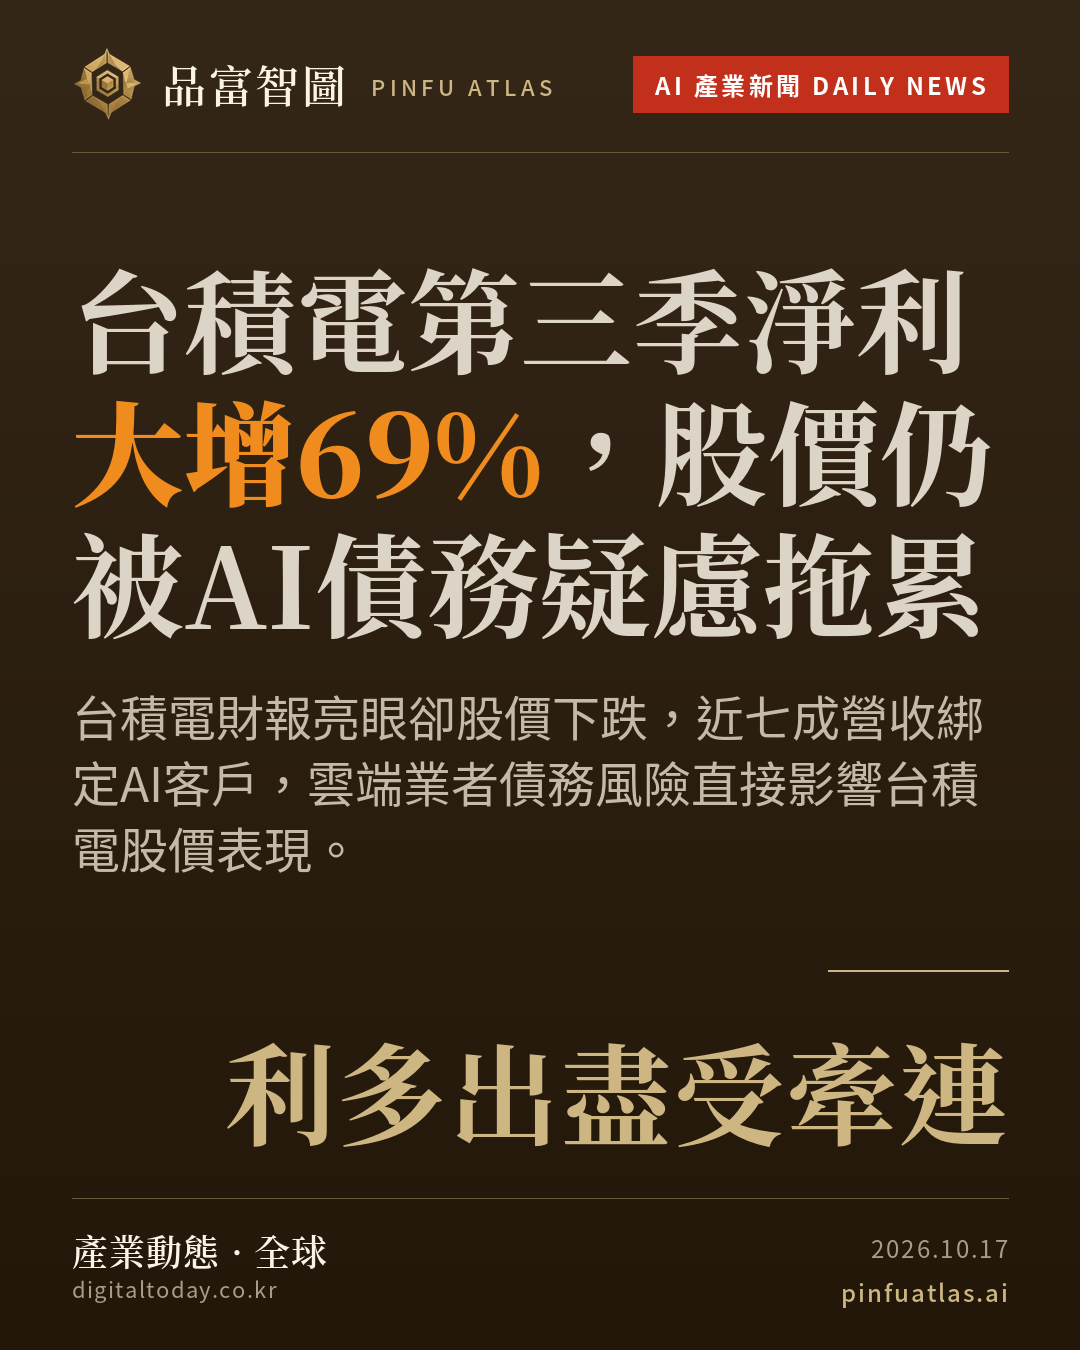
台積電第三季營收 463.6 億美元、淨利年增 69% 至 235.7 億美元,均優於預期;但 10 月 14 日一則 X 貼文點出 AI 雲端業者 CoreWeave 負債偏高,引發 AI 股拋售,台積電股價下跌,三星、SK 海力士跌逾 8%。2 奈米占營收由 3% 升至 8%。
財報再亮眼也擋不住市場怕 AI 泡沫:投資人擔心的不是晶片賣不掉,而是買晶片的雲端業者借太多錢、還不起。台積電高效能運算占營收近七成,和 AI 客戶的財務狀況綁在一起,這類疑慮一冒出就會連帶拖累股價。
每天精選 6 則要聞、一則產業名人訪談,五分鐘跟上。
台積電這份財報的完整細節出爐後,故事多了一個轉折:營收、獲利全面打敗市場預期,股價卻不漲反跌。拖累它的不是自家成績,而是一家叫 CoreWeave 的 AI 雲端公司欠了太多錢。
事情從 10 月 14 日一則 X 貼文開始。貼文點出 CoreWeave 的負債水準偏高,市場隔天開始拋售相關股票。賣壓先燒到同類型的新興雲端業者,也就是專門出租 AI 運算力的公司,再一路延燒到賣硬體給它們的供應商。三星電子、SK 海力士跌逾 8%,英特爾盤中一度重挫 6.6%,台積電也被捲進去。
為什麼一家雲端公司的債務,會讓晶片股集體挨打?可以想像一家生意很好的餐廳,靠借錢大量添購廚房設備。只要債主開始懷疑它還不起錢,大家就會擔心它不敢再買新設備,連帶賣設備的廠商也被看衰。CoreWeave 就是那家餐廳,晶片廠就是設備商。
後來輝達執行長黃仁勳接受彭博訪問時表示,CoreWeave 的資金成本正在下降,也就是它借錢的代價變便宜了,還債壓力隨之減輕。這番話讓晶片股收復部分跌幅。黃仁勳的話有份量,因為輝達正是這些雲端業者最主要的晶片供應商。
回頭看台積電的成績單,其實相當漂亮。第三季營收 463.6 億美元,高於市場預估的 454 億美元;淨利年增 69% 達 235.7 億美元,比預期多出約 5 億美元。成長動力來自 AI,包含替輝達等客戶生產晶片的高效能運算部門,占總營收 68%。
製程方面,3 奈米已占營收 33%,成為主力;2025 年第四季開始量產的 2 奈米,占比從上一季的 3% 跳到 8%。AI 以外的需求也在成長,車用晶片年增 22%,手機廠訂單增加 10%。
美國布局同步推進。亞利桑那的 3 奈米二廠已完工、正在裝機,預計 2027 年第三季量產,屬於台積電 2,650 億美元美國投資計畫的一環。附近已有一座 4 奈米廠,去年也動工了生產 2 奈米與 1.6 奈米的第三座廠,另外還在興建封裝廠;封裝就是把運算晶片和記憶體等元件接在一起的技術。
接下來的看點有兩個。一是 AI 雲端業者的債務疑慮會不會再發酵,畢竟台積電近七成營收和這些客戶的需求綁在一起。二是台積電計畫未來兩年大幅拉高資本支出,衝刺 2 奈米產能與 1.6 奈米的 A16 製程,這筆大錢能否換來同樣亮眼的成長,將決定市場願不願意再買單。
看完今天的,讓明天的自己送上門
每天精選 6 則要聞、一則產業名人訪談,五分鐘跟上。
已出刊 140 期 ・ 隨時可退訂
